Domain überprüfungsservice.de kaufen?
Wir ziehen mit dem Projekt
überprüfungsservice.de um.
Sind Sie am Kauf der Domain
überprüfungsservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überprüfungsservice.de kaufen?
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **

Ähnliche Suchbegriffe für Erhaltene
Top-Angebote
Produkte zum Begriff Erhaltene:
-
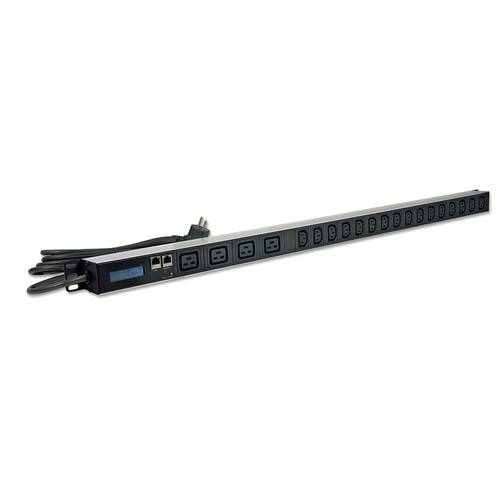
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Norsan Fettsäure-Analyse Selbsttest 1 St TestNORSAN Fettsäure Analyse Im Lieferumfang enthalten:Bestellanforderung für die Blutanalyse Blutentnahmeset mit Nadel, Folienbeutel, Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag Anleitung zur Blutentnahme und...80,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **

Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erhaltene:
-
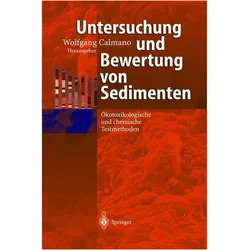
Untersuchung und Bewertung von Sedimenten, Fachbücher von Wolfgang CalmanoDas Fachbuch "Untersuchung und Bewertung von Sedimenten" bietet eine umfassende Analyse und Bewertung von Sedimenten in verschiedenen Umgebungen. Es behandelt die Anwendungsbereiche der Sedimentuntersuchung, die Bedeutung von Sedimenten als Lebensraum sowie die Methoden zur Entnahme und Vorbereitung von Proben. Die physikalisch-chemischen und biologischen Methoden zur Charakterisierung der Sedimentmatrix werden detailliert erläutert, ebenso wie chemisch-biologische Testmethoden zur Einschätzung des Umweltverhaltens. Das Buch geht auch auf ökotoxikologische Testmethoden ein und bietet Fallstudien zu Baggergut und dessen Handhabung. Zudem werden Verfahren zur Gefährdungsabschätzung von Gewässersedimenten vorgestellt, einschliesslich Handlungsempfehlungen und Bewertungsvorschlägen für eine integrierte Sedimentbewertung. Dieses Werk richtet sich an Fachleute und Studierende in den Bereichen Mathematik, Naturwissenschaften und Umweltwissenschaften, die sich mit der Untersuchung und Bewertung von Sedimenten befassen.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Norsan Fettsäure-Analyse Selbsttest 1 St TestNORSAN Fettsäure Analyse Im Lieferumfang enthalten:Bestellanforderung für die Blutanalyse Blutentnahmeset mit Nadel, Folienbeutel, Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag Anleitung zur Blutentnahme und...80,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
Ähnliche Suchbegriffe für Erhaltene
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).408,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
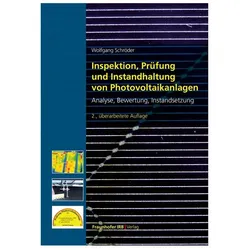
Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen., Fachbücher von Wolfgang SchröderDie weitverbreitete Meinung, dass eine Photovoltaik-Anlage über mehrere Jahre hinweg Strom erzeugt und wartungsfrei ist, stellt sich oft als Irrtum heraus. Tatsächlich muss eine regelmässige Wartung erfolgen, damit eine Anlage störungsfrei Strom erzeugen kann und somit Mindererträge vermieden werden. Sowohl an die Wartung als auch an die Planung werden deshalb zukünftig hohe Anforderungen zu stellen sein, um den langfristigen Betrieb an der hohen Anzahl der installierten Anlagen zu sichern. Das Anliegen dieses Fachbuches ist es deshalb, sowohl dem Prüfungsverantwortlichen als auch dem Anlagenbetreiber Hinweise zur Fehlererkennung, fachgerechten Inspektion, Prüfung und Instandsetzung zu geben. Ergänzt wird das Buch durch die Beschreibung der rechtlichen Rahmenbedingungen von Instandhaltungs- und Instandsetzungsaufträgen, deren Inhalten sowie Hinweise zur praktischen Durchführung. Aus dem Inhalt: - Regelmässige Anlagenprüfungen - Normen und Vorschriften - Rechtliche Rahmenbedingungen - Inspektion und Prüfung - Erprobung - Dokumentation - Monitoring - Anlagenoptimierung.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.